


Bảo hiểm - Thuế | 22/09/2026
Những trường hợp không được hưởng bảo hiểm thai sản 2026 cần biết
Sinh con nhưng đến lúc làm hồ sơ mới phát hiện mình không đủ điều kiện hưởng bảo hiểm thai sản là tình huống không hiếm gặp ở nhiều gia định. Chưa kể, không ít cá nhân có suy nghĩ đơn giản “Cứ tham gia BHXH là chắc chắn được nhận tiền thai sản”. Đây đều là những sai lầm tai hại, ảnh hưởng nghiêm trọng đến kế hoạch tài chính của nhiều gia đình. Cùng DNSE tìm hiểu ngay những trường hợp không được hưởng bảo hiểm thai sản năm 2026 là gì qua bài viết sau.
Điều kiện tiên quyết để được hưởng chế độ thai sản 2026
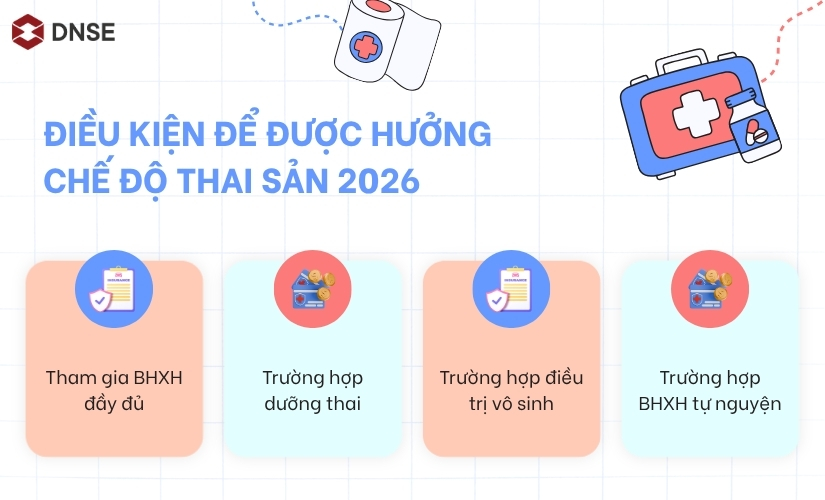
- Tham gia BHXH đầy đủ: Lao động nữ sinh con thông thường phải đóng BHXH bắt buộc từ đủ 06 tháng trong 12 tháng liền kề trước khi sinh.
- Trường hợp dưỡng thai: Nếu đã đóng BHXH từ đủ 12 tháng nhưng phải nghỉ việc để dưỡng thai theo chỉ định y tế, chỉ cần đóng từ đủ 03 tháng trong 12 tháng trước khi sinh.
- Trường hợp điều trị vô sinh: Người phải nghỉ việc để điều trị vô sinh cần đóng BHXH bắt buộc từ đủ 06 tháng trong 24 tháng liền kề trước khi sinh.
- BHXH tự nguyện: Từ 01/07/2025, người tham gia BHXH tự nguyện có thể hưởng trợ cấp thai sản nếu đã đóng từ đủ 06 tháng trong 12 tháng trước khi sinh.
- Mức trợ cấp thai sản là 2.000.000 đồng cho mỗi con được sinh ra và mỗi thai từ 22 tuần tuổi trở lên chết trong tử cung, thai chết trong khi chuyển dạ.
*Lưu ý: Người đã nghỉ việc trước khi sinh vẫn có thể hưởng chế độ nếu đã đáp ứng đủ điều kiện về thời gian đóng BHXH.
Tham khảo thêm: Thủ tục làm bảo hiểm thai sản 2026: Hồ sơ, quy trình và cách tối ưu dòng tiền
Chi tiết những trường hợp không được hưởng bảo hiểm thai sản phổ biến 2026
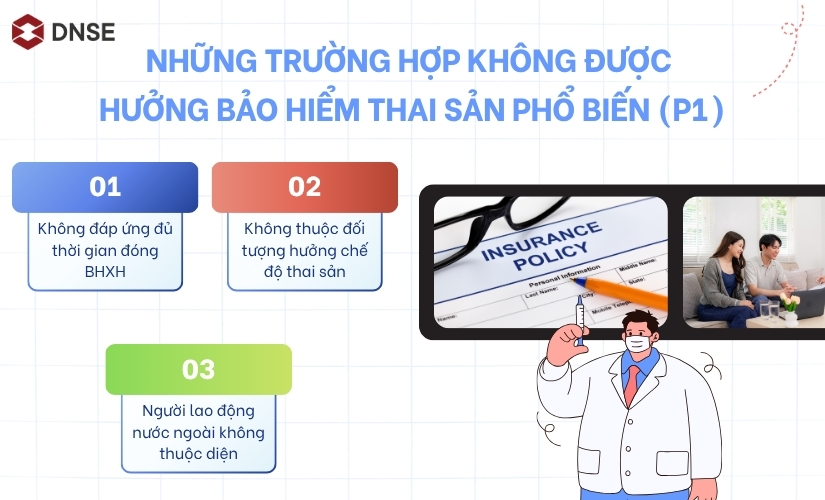
1. Không đáp ứng đủ thời gian đóng BHXH
Trường hợp người lao động thuộc diện BHXH bắt buộc nhưng không có đủ 06 tháng đóng trong 12 tháng liền kề trước khi sinh và cũng không thuộc trường hợp được áp dụng điều kiện đặc biệt, người đó không đủ điều kiện hưởng chế độ thai sản khi sinh con.
Ví dụ: An – 24 tuổi, dự kiến sinh vào tháng 10/2026 nhưng trong 12 tháng liền kề trước khi sinh chỉ đóng BHXH bắt buộc được 4,5 tháng. Nếu không thuộc trường hợp dưỡng thai hoặc điều trị vô sinh theo quy định, chị không đáp ứng điều kiện 06 tháng đóng BHXH và không được hưởng chế độ thai sản khi sinh con từ BHXH bắt buộc.
2. Không thuộc đối tượng hưởng chế độ thai sản
Trong Điều 50 Luật BHXH 2024 có quy định rõ các nhóm đối tượng được hưởng chế độ thai sản như:
- Lao động nữ mang thai;
- Lao động nữ sinh con;
- Lao động nữ mang thai hộ;
- Lao động nữ nhờ mang thai hộ;
- Người lao động nhận nuôi con nuôi dưới 06 tháng tuổi;
- Người lao động sử dụng các biện pháp tránh thai mà các biện pháp đó phải được thực hiện tại cơ sở khám bệnh, chữa bệnh;
- Lao động nam đang tham gia bảo hiểm xã hội bắt buộc có vợ sinh con, vợ mang thai hộ sinh con.
Vì vậy, nếu bạn không thuộc nhóm đối tượng trên thì không thể yêu cầu hưởng chế độ thai sản từ quỹ BHXH bắt buộc.
3. Người lao động nước ngoài không thuộc diện tham gia BHXH bắt buộc
Không phải mọi người lao động nước ngoài tại Việt Nam đều thuộc diện BHXH bắt buộc.
Cụ thể, theo Khoản 2, Điều 2 Luật BHXH 2024, người lao động là công dân nước ngoài làm việc tại Việt Nam thuộc diện BHXH bắt buộc khi làm việc theo hợp đồng lao động xác định thời hạn từ đủ 12 tháng trở lên, trừ một số trường hợp như di chuyển trong nội bộ doanh nghiệp, đã đủ tuổi nghỉ hưu tại thời điểm giao kết hợp đồng hoặc thuộc trường hợp điều ước quốc tế có quy định khác.
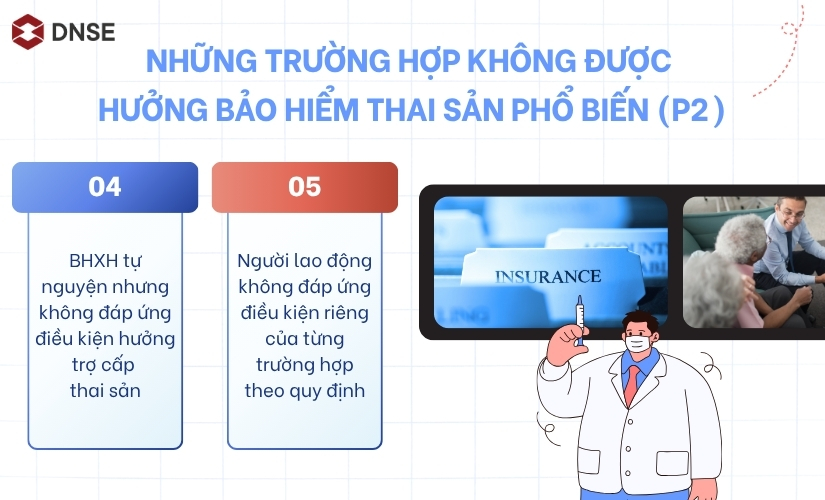
4. BHXH tự nguyện nhưng không đáp ứng điều kiện hưởng trợ cấp thai sản
Mặc dù từ 01/07/2025, người tham gia BHXH tự nguyện có thể được hưởng trợ cấp thai sản nhưng theo Khoản 1 Điều 94 Luật BHXH 2024, họ vẫn phải đáp ứng thời gian đóng BHXH tự nguyện hoặc vừa đóng bắt buộc vừa đóng tự nguyện từ đủ 06 tháng trở lên trong 12 tháng trước khi sinh con mới có thể được hưởng trợ cấp thai sản nếu thuộc trường hợp luật định.
5. Không đáp ứng điều kiện riêng của từng trường hợp
Chế độ thai sản không chỉ có trường hợp “sinh con” mà còn quy định quyền lợi đối với từng trường hợp nhất định như mang thai hộ, nhờ mang thai hộ, nhận nuôi con nuôi dưới 6 tháng tuổi, khám thai, sảy thai, thai chết trong tử cung, thực hiện biện pháp tránh thai,…
Mỗi trường hợp có điều kiện đi kèm về thời gian đóng, đối tượng và hồ sơ khác nhau. Vì vậy, nếu người lao động không đáp ứng điều kiện riêng của trường hợp mình đang yêu cầu giải quyết thì có thể không được hưởng quyền lợi tương ứng.
Hệ quả tài chính khi không đủ điều kiện hưởng bảo hiểm thai sản
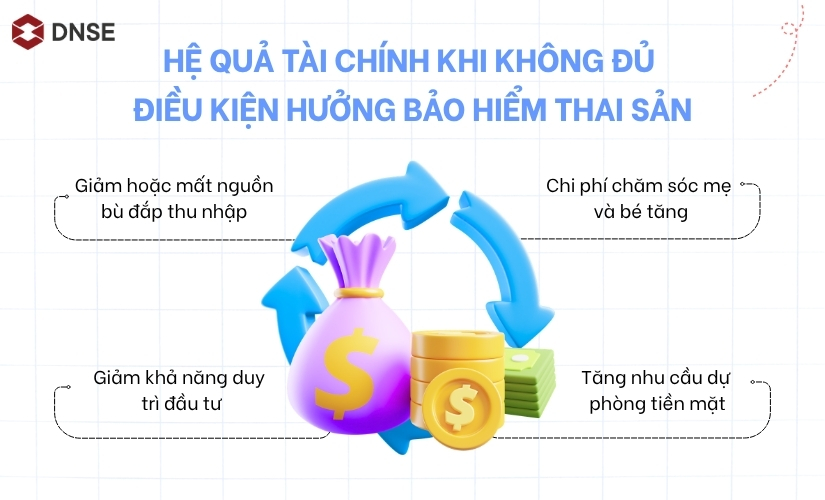
Đối với những gia đình có điều kiện kinh tế khá giả, việc hưởng bảo hiểm thai sản có thể không quá quan trọng. Nhưng với nhiều cặp vợ chồng bình thường, khi không đủ điều kiện hưởng chế độ thai sản, vấn đề đáng quan tâm không chỉ là mất một khoản trợ cấp mà còn là khoảng trống dòng tiền trong thời gian nghỉ sinh và chăm sóc con.
Một số tác động có thể gồm:
- Giảm hoặc mất nguồn bù đắp thu nhập: Nếu không đủ điều kiện hưởng chế độ thai sản bắt buộc, người lao động có thể không nhận được khoản trợ cấp tính theo tiền lương đóng BHXH trong thời gian nghỉ.
- Chi phí chăm sóc mẹ và bé tăng: Chi phí sinh, khám sau sinh, sữa, tã, thuốc và các vật dụng cần thiết có thể tạo áp lực lớn lên ngân sách gia đình.
- Giảm khả năng duy trì đầu tư: Nếu không có quỹ dự phòng, gia đình có thể phải bán tài sản hoặc rút tiền đầu tư, tiết kiệm,… để trang trải chi phí ngắn hạn.
- Tăng nhu cầu dự phòng tiền mặt: Đây là lý do nên xây dựng quỹ dự phòng trước thời điểm nghỉ sinh thay vì chỉ trông chờ vào tiền thai sản.
Cách kiểm tra tình trạng đóng bảo hiểm để tối ưu hóa quyền lợi
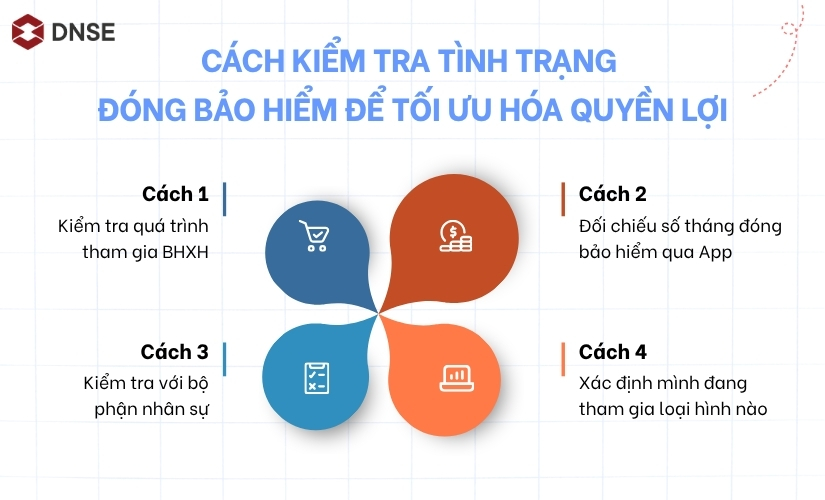
Thay vì chờ đến sát ngày sinh mới kiểm tra mình có đủ điều kiện hay không, chúng ta hoàn toàn có thể chủ động theo dõi quyền lợi của bản thân bằng các bước thực hiện đơn giản sau:
- Kiểm tra quá trình tham gia BHXH: Sử dụng VssID hoặc các kênh dịch vụ công của BHXH Việt Nam để kiểm tra thời gian tham gia và quá trình đóng BHXH.
- Đối chiếu số tháng đóng bảo hiểm qua App: Với trường hợp sinh con thông thường thuộc BHXH bắt buộc, cần đặc biệt kiểm tra 06 tháng đóng trong 12 tháng liền kề trước khi sinh. Nếu thuộc trường hợp đặc biệt, cần đối chiếu điều kiện tương ứng.
- Kiểm tra với bộ phận nhân sự: Nếu dữ liệu trên hệ thống chưa khớp với thực tế, bạn nên trao đổi với HR/kế toán để kiểm tra việc doanh nghiệp đã kê khai và đóng BHXH đầy đủ hay chưa.
- Xác định mình đang tham gia loại hình nào: Đây là bước rất quan trọng từ năm 2026, bởi BHXH bắt buộc và BHXH tự nguyện có quyền lợi thai sản khác nhau. Chúng ta không nên thụ động áp dụng điều kiện của BHXH bắt buộc cho BHXH tự nguyện hoặc ngược lại.
Bài toán tài chính cho người lao động trong giai đoạn thai sản
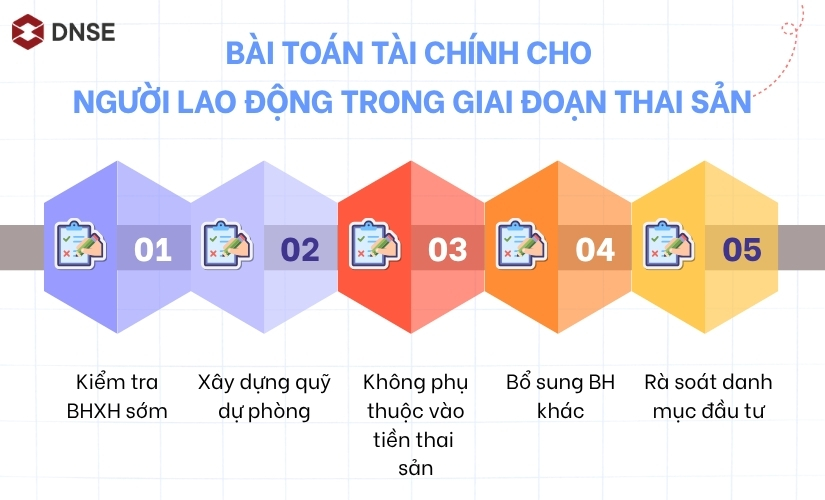
Chủ động kiểm tra điều kiện BHXH nên được xem là một phần của kế hoạch tài chính trước khi sinh con của mỗi gia đình. Dưới đây là một số tips để các cặp vợ chồng chuẩn bị bước vào ngưỡng cửa làm bố, làm mẹ có thể chủ động hơn về mặt tài chính:
- Kiểm tra BHXH sớm: Nếu dự định sinh con, nên rà soát lịch sử đóng BHXH trước để phát hiện sớm khoảng trống thời gian đóng.
- Xây dựng quỹ dự phòng: Ưu tiên nguồn tiền có tính thanh khoản cao cho chi phí sinh và chăm sóc trẻ trong những tháng đầu.
- Không phụ thuộc hoàn toàn vào tiền thai sản: Hãy tính ngân sách dựa trên cả kịch bản khoản trợ cấp thấp hơn dự kiến hoặc phát sinh chi phí ngoài kế hoạch.
- Bổ sung bảo hiểm phù hợp: BHYT và bảo hiểm sức khỏe thương mại có phạm vi, điều kiện và quyền lợi khác nhau; người tham gia cần đọc kỹ quyền lợi, thời gian chờ và các trường hợp loại trừ trước khi mua.
- Rà soát danh mục đầu tư: Nếu đang có các khoản đầu tư biến động mạnh, nên đảm bảo trước rằng gia đình có đủ tiền mặt cho nhu cầu ngắn hạn, thay vì phải bán tài sản vào thời điểm thị trường không thuận lợi.
Kết luận
Hiểu rõ những trường hợp không được hưởng bảo hiểm thai sản không chỉ giúp chúng ta tránh một sai lầm phổ biến dẫn đến đánh mất một phần tài chính quan trọng hỗ trợ gia đình trong giai đoạn có vô vàn chi phí cần trả mà còn hiểu rõ hơn những quyền được hưởng khi làm tròn nghĩ vụ đóng bảo hiểm. Đây là cách đơn giản nhất để mỗi gia đình chủ động bảo vệ quyền lợi và chuẩn bị dòng tiền cho giai đoạn sau sinh.

