


Tài sản số | 08/09/2026
Tài sản số có được thế chấp không? Điều kiện, rủi ro và khả năng dùng tài sản số
Từ ngày 01/01/2026, tài sản số được xác định là một loại tài sản theo Luật Công nghiệp công nghệ số 2025. Đây cũng là cột mốc quan trọng của những nhà đầu tư đang theo hệ tiền ảo hay tương tự. Đồng thời, nhiều người cũng bắt đầu quan tâm hơn về vấn đề tài sản số có được thế chấp không để khai thác tối đa lợi ích tài chính mà những sản phẩm này mang lại. Tuy nhiên, việc được pháp luật công nhận không đồng nghĩa mọi tài sản số đều có thể dùng làm tài sản thế chấp tại ngân hàng. Vậy cần đáp ứng những điều kiện nào và đâu là các rủi ro nên lưu ý? Cùng DNSE tìm hiểu ngay!
Tài sản số có được thế chấp không?
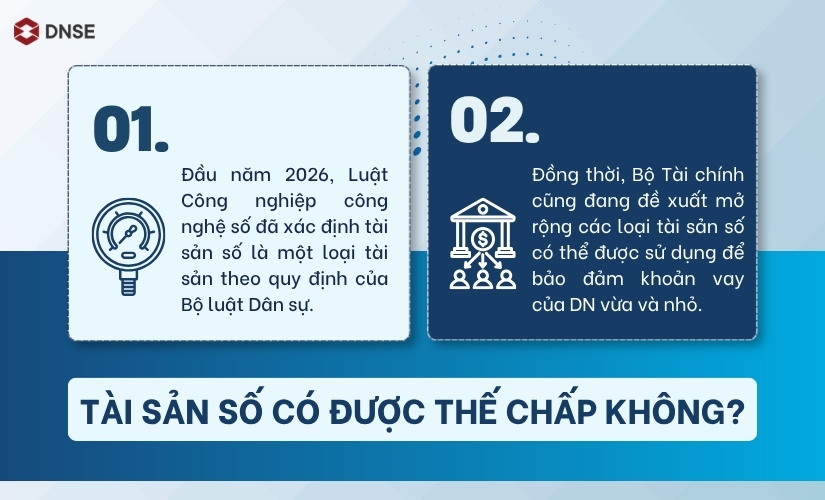
Đầu năm 2026, Luật Công nghiệp công nghệ số đã xác định tài sản số là một loại tài sản theo quy định của Bộ luật Dân sự và giao Chính phủ quy định cụ thể hơn về một số nội dung liên quan đến tài sản số.
Đáng chú ý, Bộ Tài chính cũng đang đề xuất mở rộng các loại tài sản có thể được sử dụng để bảo đảm khoản vay của doanh nghiệp nhỏ và vừa (DNNVV). Theo dự thảo Luật Hỗ trợ DNNVV (sửa đổi), bên cạnh bất động sản và các tài sản truyền thống, doanh nghiệp có thể sử dụng tài sản số, tài sản ảo, quyền tài sản, quyền sở hữu trí tuệ và tài sản hình thành trong tương lai để tiếp cận vốn vay.
Đề xuất này nhằm đa dạng hóa hình thức bảo đảm, tháo gỡ rào cản thiếu tài sản thế chấp cho các doanh nghiệp mới theo đuổi phát triển công nghệ và đổi mới sáng tạo, qua đó mở rộng khả năng tiếp cận tín dụng. Tuy nhiên, việc ứng dụng này vẫn phải xem xét nhiều điều kiện như:
- Quyền đối với tài sản: Người dùng tài sản làm bảo đảm phải chứng minh được quyền hợp pháp đối với tài sản.
- Khả năng xác định tài sản: Tài sản phải được mô tả và xác định đủ rõ để các bên biết chính xác đối tượng của giao dịch bảo đảm.
- Tính hợp pháp của giao dịch: Việc nắm giữ, chuyển giao và xử lý tài sản phải phù hợp với pháp luật.
- Khả năng định giá: Bên nhận bảo đảm cần có cơ sở xác định giá trị tài sản và mức độ rủi ro.
- Khả năng xử lý: Khi người vay không thực hiện nghĩa vụ, tài sản phải có phương án xử lý để thu hồi khoản nợ.
- Chính sách của bên nhận bảo đảm: Ngân hàng hoặc tổ chức tín dụng không đương nhiên phải chấp nhận mọi loại tài sản số làm tài sản bảo đảm.
Trước đề xuất này, cơ quan quản lý vẫn đang nghiên cứu việc hoàn thiện khung pháp lý chặt chẽ để các doanh nghiệp, tổ chức có cơ sở đối chiếu.
Tóm lại, trước câu hỏi “Tài sản số có được thế chấp không?” thì hiện tại chưa nhưng tương lai gần đây có thể là giải pháp được chính phủ chấp nhận để tạo điều kiện cho các doanh nghiệp tiếp cận nguồn vốn tốt.
Tài liệu tham khảo: Đề xuất doanh nghiệp nhỏ và vừa được thế chấp tài sản số để vay vốn
Điều kiện để tài sản số có thể được dùng làm tài sản thế chấp
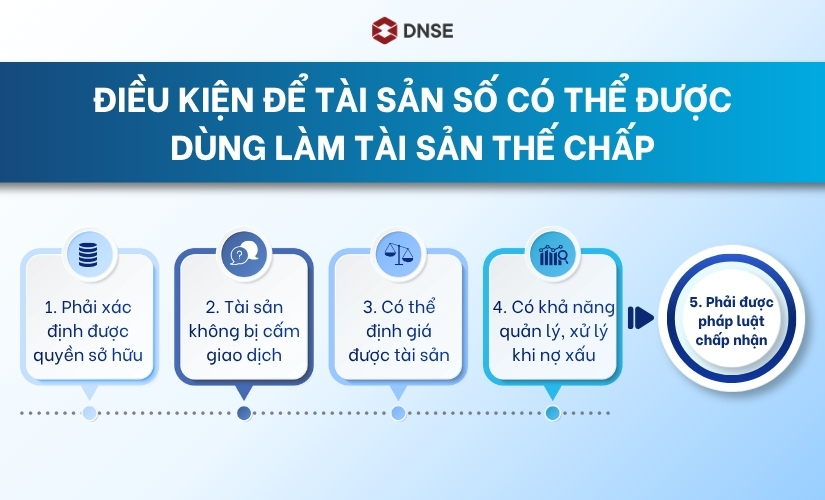
1. Phải xác định được quyền sở hữu đối với tài sản
Theo Điều 295 Bộ luật Dân sự 2015:
“1. Tài sản bảo đảm phải thuộc quyền sở hữu của bên bảo đảm, trừ trường hợp cầm giữ tài sản, bảo lưu quyền sở hữu.
- Tài sản bảo đảm có thể được mô tả chung, nhưng phải xác định được.
- Tài sản bảo đảm có thể là tài sản hiện có hoặc tài sản hình thành trong tương lai.
- Giá trị của tài sản bảo đảm có thể lớn hơn, bằng hoặc nhỏ hơn giá trị nghĩa vụ được bảo đảm.”
Đối với tài sản số, việc xác định quyền có thể phức tạp hơn so với thông thường. Do đó, khi được pháp luật công nhận về khả năng thế chấp, chúng ta cần có sự tư vấn kỹ lưỡng từ phía pháp chế để tránh sai phạm không đáng có.
Tài liệu tham khảo: Bộ luật Dân sự
2. Tài sản không thuộc trường hợp bị cấm giao dịch
Tài sản bảo đảm phải được xem xét trong mối quan hệ với tính hợp pháp của việc nắm giữ, chuyển giao và xử lý tài sản. Vì vậy, trước khi sử dụng tài sản số làm bảo đảm, cần xác định:
- Tài sản có được phép giao dịch theo quy định pháp luật hay không?
- Việc chuyển giao tài sản có hợp pháp không?
- Có hạn chế nào đối với quyền sở hữu hoặc quyền chuyển giao không?
- Giao dịch bảo đảm có vi phạm quy định pháp luật chuyên ngành hay không?
- …
3. Có thể định giá được tài sản
Để xác định tài sản số có được thế chấp không thì một trong những yếu tố quan trọng hàng đầu là định giá tài sản. Đây cũng là là một trong số các vấn đề khó nhất khi sử dụng tài sản số làm tài sản bảo đảm vì mức độ biến động mạnh.
Bên nhận bảo đảm cần có cơ sở xác định:
- Giá trị tài sản tại thời điểm nhận bảo đảm.
- Tỷ lệ giá trị tài sản trên khoản vay.
- Mức giảm giá trị có thể chấp nhận.
- Trường hợp nào người vay phải bổ sung tài sản.
- Phương án xử lý nếu giá tài sản giảm mạnh.
Ví dụ: Một tài sản số được định giá 1 tỷ đồng tại thời điểm ký hợp đồng. Nếu giá giảm 50% trong thời gian ngắn, giá trị tài sản bảo đảm chỉ còn khoảng 500 triệu đồng. Nếu khoản vay vẫn là 700 triệu đồng, bên cho vay có thể phải đối mặt với khoảng thiếu hụt nếu tài sản được xử lý ngay tại thời điểm đó.
4. Có khả năng quản lý và xử lý khi phát sinh nợ xấu
Một tài sản chỉ thực sự hữu ích với bên nhận bảo đảm nếu có thể được kiểm soát và xử lý khi người vay vi phạm nghĩa vụ. Với tài sản số, bên nhận bảo đảm còn phải giải quyết những vấn đề như:
- Kiểm soát quyền truy cập tài sản.
- Chuyển giao tài sản khi xử lý.
- Xác định giá trị tại thời điểm xử lý.
- Tìm kiếm thị trường hoặc bên mua.
- Xử lý biến động giá trong quá trình thu hồi nợ.
5. Ngân hàng phải chấp nhận loại tài sản này
Cuối cùng, ngay cả khi tài sản số đáp ứng các yêu cầu về quyền và khả năng xác định nhưng phía ngân hàng không chấp nhận thì đáp án của câu hỏi “Tài sản số có được thế chấp không?” vẫn là KHÔNG. Hay dễ hiểu là có được pháp luật công nhận không.
Bởi vì, trong các trường hợp thế chấp, tổ chức tín dụng phải tự đánh giá rủi ro, khả năng quản lý, định giá và xử lý tài sản trước khi quyết định cấp tín dụng. Đây cũng là lý do tài sản số hiện chưa trở thành loại tài sản thế chấp trong hoạt động ngân hàng mà đang dừng lại ở việc đề xuất.
Vì sao hiện tại tài sản số khó được chấp nhận làm tài sản thế chấp?
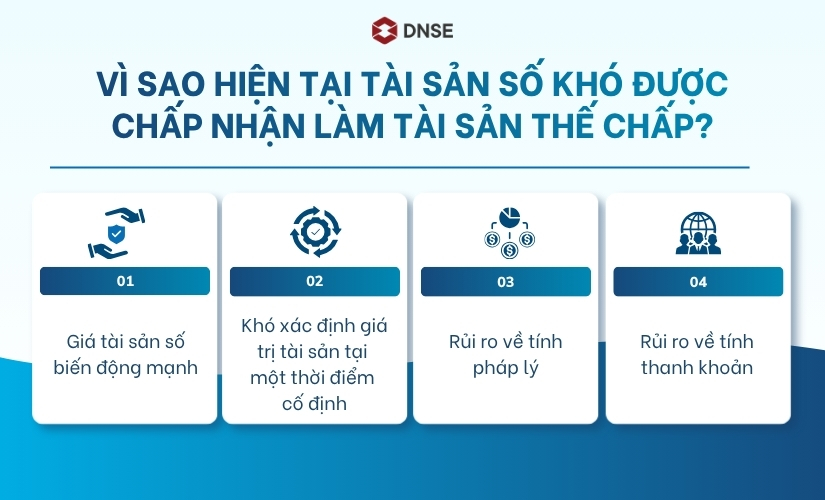
Giá tài sản số biến động mạnh
Biến động giá có thể là lý do top đầu gây trở ngại trong việc chấp nhận tài sản số làm vật thế chấp cho các khoản vay.
Không giống một số tài sản truyền thống có phương pháp định giá tương đối quen thuộc, nhiều tài sản số có thể tăng hoặc giảm giá rất nhanh. Việc biến động càng lớn thì bên nhận bảo đảm càng khó xác định mức cho vay phù hợp và nguy cơ thiếu hụt tài sản khi xử lý càng cao.
Khó xác định giá trị tài sản tại một thời điểm cố định
Chính yếu tố biến động sẽ ảnh hưởng trực tiếp đến việc xác định giá trị tài sản thế chấp. Hiện tại tài sản số có thể đạt giá trị X nhưng việc tăng giảm là rất nhanh và khó lường trước, vô cùng rủi ro cho tổ chức tín dụng.
Đây cũng là vấn đề quan trọng bởi giá trị tài sản bảo đảm không chỉ cần được xác định tại thời điểm ký hợp đồng mà còn phải được theo dõi trong suốt thời gian khoản vay tồn tại.
Rủi ro về tính pháp lý
Trong 2026, Luật Công nghiệp công nghệ số đã tạo cơ sở pháp lý quan trọng khi xác định tài sản số là một loại tài sản và quy định các nguyên tắc quản lý liên quan. Tuy nhiên, quy định về việc tài sản số có được thế chấp không vẫn đang dừng lại ở đề xuất, thảo luận và nỗ lực hoàn thiện khung pháp lý.
Rủi ro về tính thanh khoản
Giá trị của một tài sản không đồng nghĩa với khả năng chuyển đổi nhanh thành tiền mà đây lại mà mối quan tâm hàng đầu của ngân hàng hay các tổ chức tín dụng khi ký hợp đồng cho vay.
Một tài sản số có thể được giao dịch trên thị trường nhưng nếu thanh khoản thấp, khối lượng giao dịch nhỏ hoặc thị trường biến động mạnh, việc bán tài sản để thu hồi nợ có thể khiến bên nhận bảo đảm chịu thiệt hại.
So sánh tài sản số với tài sản truyền thống khi thế chấp
| Tiêu chí | Tài sản số | Bất động sản | Vàng |
| Hình thức | Dữ liệu số, tồn tại trên môi trường điện tử | Tài sản vật chất và quyền tài sản liên quan | Tài sản vật chất |
| Định giá | Có thể biến động mạnh, phụ thuộc từng loại tài sản | Có phương pháp và thị trường tham chiếu tương đối rõ | Có giá thị trường tham chiếu |
| Thanh khoản | Phụ thuộc từng loại tài sản và thị trường | Thường thấp hơn tài sản có thị trường giao dịch liên tục | Tương đối cao |
| Biến động giá | Có thể rất cao | Thường thấp hơn nhưng vẫn phụ thuộc thị trường | Có biến động |
| Quản lý | Cần cơ chế kỹ thuật, lưu ký và kiểm soát quyền truy cập | Dựa nhiều vào hồ sơ pháp lý và đăng ký | Quản lý, lưu giữ vật chất |
| Xử lý khi thu hồi nợ | Cần cơ chế chuyển giao và xử lý phù hợp | Có quy trình pháp lý tương đối rõ | Có thể xử lý tương đối trực tiếp |
| Mức độ phổ biến làm tài sản bảo đảm | Chưa phổ biến, cơ chế vẫn đang được hoàn thiện | Phổ biến | Được sử dụng trong một số sản phẩm tín dụng |
FAQ – Câu hỏi thường gặp về tài sản số có được thế chấp không?
1. Tài sản số có phải là tài sản theo pháp luật Việt Nam không?
Có. Luật Công nghiệp công nghệ số xác định tài sản số là tài sản theo quy định của Bộ luật Dân sự và chính thức có hiệu lực từ ngày 01/01/2026.
2. Có thể dùng Bitcoin để thế chấp vay ngân hàng không?
Việc sử dụng Bitcoin hoặc một tài sản mã hóa cụ thể làm tài sản bảo đảm phụ thuộc vào quy định pháp luật áp dụng, khả năng xác định quyền, định giá, quản lý, xử lý tài sản và chính sách của tổ chức tín dụng. Ở thời điểm hiện tại, các ngân hàng Việt Nam chưa đưa tài sản số vào danh sách được chấp nhận thế chấp.
3. Tài sản số có thể dùng để vay tiền không?
Về nguyên tắc pháp lý, tài sản số đã được xác định là tài sản. Tuy nhiên, để một tài sản số cụ thể được sử dụng làm tài sản bảo đảm cho khoản vay cần đáp ứng nhiều điều kiện về quyền, khả năng xác định, tính hợp pháp, định giá và xử lý tài sản.
Vì vậy, ở thời điểm hiện tại, không nên hiểu rằng mọi tài sản số đều có thể dùng để vay tiền tại ngân hàng.
Kết luận
Tài sản số có được thế chấp không? Câu trả lời hiện nay cần được hiểu theo hai lớp. Thứ nhất, pháp luật Việt Nam đã có bước tiến quan trọng khi xác định tài sản số là tài sản và đưa loại tài sản này vào phạm vi điều chỉnh của Luật Công nghiệp công nghệ số.
Thứ hai, điều đó chưa đồng nghĩa với việc tài sản số đương nhiên được ngân hàng nhận thế chấp. Đây hiện vẫn đang là một câu hỏi mở được các cơ quan đề xuất và thảo luận như một giải pháp sẽ hướng đến trong tương lai. Vì vậy, nếu doanh nghiệp của bạn đang tìm hiểu vấn đề này thì cần quan sát thêm các động thái về pháp lý sắp tới để tránh sai sót trong quá trình vay vốn và thế chấp.cee

