


Bảo hiểm - Thuế | 01/10/2026
Thuế chuyển nhượng bất động sản: Quy định mới 2026 và cách tính chi tiết
Khi bắt đầu mua bán hay đầu tư bất động sản, phần lớn nhà đầu tư thường chỉ chú ý đến giá bán và tiềm năng tăng giá mà quên mất một khoản chi phí quan trọng: thuế chuyển nhượng bất động sản. Thực tế, không ít người lần đầu giao dịch phải bất ngờ khi chi phí này phát sinh cao hơn dự tính.
Để phòng tránh rủi ro pháp lý cũng như tiền bạc, hãy cùng tìm hiểu chi tiết các khoản thuế phí, cách tính chính xác và những lưu ý quan trọng ngay dưới đây.
Tổng quan về thuế chuyển nhượng bất động sản hiện nay
Hiểu một cách đơn giản, thuế chuyển nhượng bất động sản chính là khoản thuế mà cá nhân hay tổ chức phải nộp cho Nhà nước khi thực hiện các giao dịch như mua bán, tặng cho, thừa kế hay góp vốn bằng nhà đất.
Theo quy định tại Khoản 5 Điều 3 Nghị định 253/2026/NĐ-CP thu nhập từ chuyển nhượng bất động sản bao gồm các khoản tiền sau:
- Thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất, kể cả công trình xây dựng hình thành trong tương lai
- Thu nhập từ chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở, kể cả nhà ở hình thành trong tương lai
- Thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước
- Các khoản thu nhập khác nhận được từ chuyển nhượng bất động sản dưới mọi hình thức
Đây không chỉ là nghĩa vụ tài chính bắt buộc theo quy định pháp luật. Việc hoàn thành nghĩa vụ thuế là cơ sở để cơ quan nhà nước làm thủ tục sang tên, cấp sổ và chính thức bảo vệ quyền sở hữu, sử dụng bất động sản cho người sở hữu.
Tài liệu tham khảo: Thuế chuyển nhượng bất động sản là gì? Chuyển nhượng bất động sản duy nhất có phải chịu thuế TNCN? Cách tính thuế TNCN?
Những loại thuế, phí cần nộp khi giao dịch bất động sản
Khi thực hiện mua bán hay sang tên nhà đất, người mua và người bán cần chuẩn bị ngân sách cho một vài khoản thuế, phí sau:
Thuế thu nhập cá nhân (TNCN)
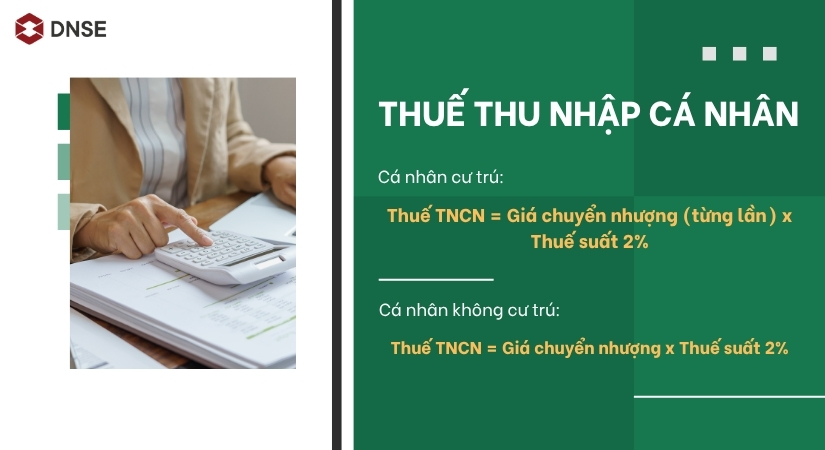
Thuế TNCN là nghĩa vụ tài quan trọng nhất khi chuyển nhượng nhà đất. Mức đóng thuế được xác định như sau:
| Đối tượng | Cách xác định | Văn bản quy định |
| Cá nhân cư trú | Thuế TNCN = Giá chuyển nhượng (từng lần) x Thuế suất 2% | Điều 12 Thông tư 111/2013/TT-BTC được sửa đổi bởi Điều 17 Thông tư 92/2015/TT-BTC |
| Cá nhân không cư trú | Thuế TNCN = Giá chuyển nhượng x Thuế suất 2% | Điều 21 Thông tư 111/2013/TT-BTC |
Các trường hợp được miễn thuế TNCN khi chuyển nhượng bất động sản căn cứ theo Điều 4 Luật thuế thu nhập cá nhân 2007 là:
- Thu nhập từ chuyển nhượng bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
- Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất.
- Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất.
- Thu nhập từ nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
- Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thuỷ sản chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường.
- Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.
Ví dụ:
- Trường hợp 1: Ông M đang sinh sống tại tỉnh Hòa Bình bán một miếng đất cho ông K. Giá ghi trên hợp đồng là 3 tỷ VNĐ. Như vậy, số tiền thuế TNCN ông M phải nộp là:
Thuế TNCN = 2.000.000.000 x 2% = 40.000.000 VNĐ
- Trường hợp 2: Bà H sinh sống ở nước ngoài hơn 10 năm chuyển nhượng cho ông K 1 căn nhà. Giá chuyển nhượng trên hợp đồng là 4 tỷ VNĐ. Số tiền thuế TNCN bà H phải nộp là:
Thuế TNCN = 4.000.000.000 x 2% = 80.000.000 VNĐ
Thuế giá trị gia tăng (VAT)
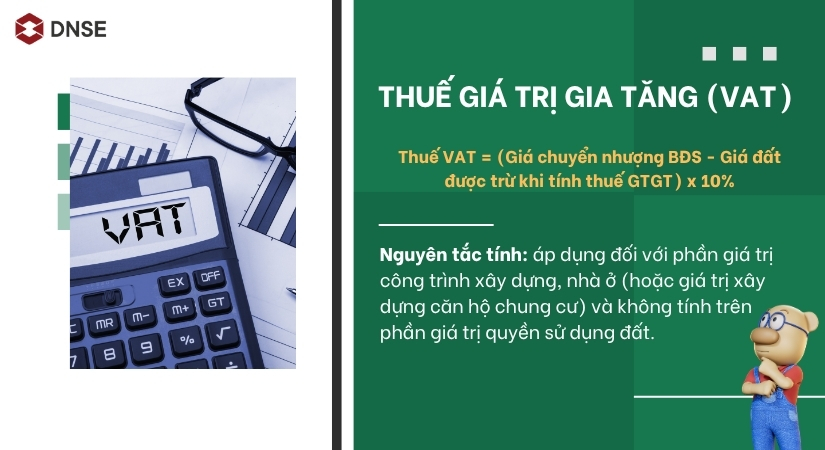
Theo khoản 3, điều 4 Nghị định số 209/2013/NĐ-CP, cách tính thuế GTGT chuyển nhượng BĐS như sau:
Thuế GTGT chuyển nhượng BĐS = (Giá chuyển nhượng BĐS – Giá đất được trừ khi tính thuế GTGT) x 10%
- Nguyên tắc tính: Thuế VAT chỉ áp dụng đối với phần giá trị công trình xây dựng, nhà ở (hoặc giá trị xây dựng căn hộ chung cư) và không tính trên phần giá trị quyền sử dụng đất.
- Mức thuế suất: 10% tính trên giá trị xây dựng.
- Đối tượng không chịu VAT: Chuyển nhượng quyền sử dụng đất thuần túy (không gắn với công trình xây dựng).
Lệ phí trước bạ
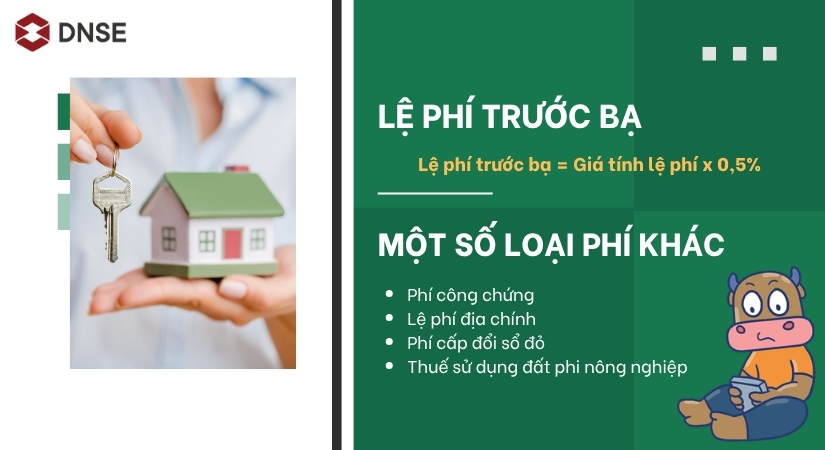
Đây là khoản phí mà bên mua (bên nhận chuyển nhượng) cần nộp để được cơ quan nhà nước cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản gắn liền với đất.
Căn cứ quy định tại Điều 8 Nghị định 10/2022/NĐ-CP và điểm a, khoản 1 Điều 3 Thông tư 13/2022/TT-BTC thì lệ phí trước bạ đối với đất được xác định như sau:
Công thức tính: Lệ phí trước bạ = Giá tính lệ phí x 0,5%
Trong đó: Giá tính lệ phí được căn cứ theo bảng giá đất và bảng giá nhà do UBND cấp tỉnh niêm yết tại thời điểm nộp hồ sơ. Nếu giá ghi trên hợp đồng chuyển nhượng cao hơn bảng giá của UBND tỉnh, tiền lệ phí trước bạ sẽ được tính trực tiếp theo giá hợp đồng.
Ví dụ: Bà M chuyển nhượng cho ông T một mảnh đất. Giá ghi trên hợp đồng là 4 tỷ đồng (giá này cao hơn bảng giá của UBND tỉnh quy định).
→ Lệ phí trước bạ ông T phải nộp: 4.000.000.000 x 0,5% = 20.000.000 VNĐ
Các khoản phí, lệ phí khác
Bên cạnh hai khoản thuế, lệ phí trước bạ, người giao dịch cần chuẩn bị thêm ngân sách cho một số chi phí hành chính sau:
- Phí công chứng: Tính theo tỷ lệ % dựa trên giá trị tài sản hoặc giá trị hợp đồng giao dịch, quy định tại Luật Công chứng.
- Lệ phí địa chính & Phí cấp đổi sổ đỏ: Mức phí cố định theo quy định của địa phương khi thực hiện thủ tục hồ sơ và cấp giấy chứng nhận tại Cơ quan đăng ký đất đai.
- Thuế sử dụng đất phi nông nghiệp: Khoản thuế phát sinh hằng năm. Người mua nên kiểm tra kỹ để đảm bảo chủ cũ đã hoàn thành nghĩa vụ này, tránh việc phải gánh nợ đọng khi sang tên.
Tài liệu tham khảo: [Cập nhập đầy đủ] Thuế chuyển nhượng BĐS mới nhất 2025
Lưu ý quan trọng khi nộp thuế chuyển nhượng bất động sản từ năm 2026
Từ ngày 01/07/2026, các quy định mới tại Luật Quản lý thuế 2025 chính thức áp dụng. Luật đề cập những thay đổi quan trọng trong cách thức cơ quan thuế giám sát và xử lý các giao dịch nhà đất. Để việc sang tên diễn ra thuận lợi và an toàn, người giao dịch cần đặc biệt lưu ý 3 điểm sau:
- Đánh giá theo thực tế, không chỉ nhìn trên giấy tờ: Cơ quan thuế sẽ nhìn vào bản chất giao dịch thật thay vì chỉ tin vào hợp đồng. Ví dụ, việc làm “hợp đồng ủy quyền” để che giấu việc mua bán thực sự hay khai giá trên giấy thấp hơn giá bán thực tế đều sẽ bị phát hiện và xử lý đúng theo bản chất mua bán.
- Hệ thống tự động lọc hồ sơ đáng nghi: Hồ sơ sang tên sẽ được hệ thống phân loại tự động. Nếu khai giá bán thấp bất thường so với mặt bằng chung của thị trường, hồ sơ sẽ bị xếp vào nhóm rủi ro cao và cơ quan thuế sẽ mời lên làm việc, kiểm tra hoặc ấn định lại số thuế phải nộp.
- Kê khai trung thực để bảo vệ bản thân: Khai đúng giá trị giao dịch không chỉ giúp người nộp thuế tránh được nguy cơ bị truy thu, phạt tiền chậm nộp hay xử phạt vi phạm hành chính, mà còn là bằng chứng pháp lý quan trọng nhất để bảo vệ quyền lợi cá nhân nếu xảy ra tranh chấp dân sự về sau.
Những câu hỏi thường gặp về thuế chuyển nhượng bất động sản
1. Ai có trách nhiệm nộp thuế TNCN khi mua bán bất động sản?
Theo quy định của pháp luật hiện hành, bên bán có trách nhiệm nộp thuế thu nhập cá nhân. Bởi vì, bên bán mới là người có thu nhập từ việc chuyển nhượng.
2. Ai chịu trách nhiệm thanh toán lệ phí trước bạ khi mua bán bất động sản?
Bên mua sẽ chịu trách nhiệm trả lệ phí trước bạ vì đây là người sẽ đứng tên đăng ký quyền sử dụng đất và các tài sản liên quan tới đất.
3. Doanh nghiệp cần nộp loại thuế nào khi chuyển nhượng bất động sản?
Doanh nghiệp phải nộp thuế Thu nhập doanh nghiệp và thuế Giá trị gia tăng khi chuyển nhượng bất động sản.
4. Thời hạn nộp hồ sơ khai thuế TNCN sau khi chuyển nhượng bất động sản là bao lâu?
Theo điều 10 Nghị định 252/2026/NĐ-CP, thời hạn nộp hồ sơ khai thuế TNCN từ chuyển nhượng bất động sản phụ thuộc vào loại tài sản mua bán:
- Đối với nhà đất đã có Sổ đỏ/Sổ hồng: Chậm nhất là ngày cuối cùng của thời hạn đăng ký biến động đất đai theo quy định (quy định chung là trong vòng 30 ngày kể từ ngày công chứng/chuyển nhượng).
- Đối với nhà đất hình thành trong tương lai: Chậm nhất là ngày thứ 10 kể từ ngày hợp đồng chuyển nhượng có hiệu lực.
Kết luận
Việc nắm rõ các quy định về thuế chuyển nhượng bất động sản, từ cách tính thuế TNCN, lệ phí trước bạ cho đến những trường hợp được miễn giảm, sẽ giúp nhà đầu tư bất động sản chủ động chuẩn bị tài chính và thực hiện giao dịch nhanh chóng. Trong bối cảnh công tác quản lý thuế ngày càng chặt chẽ, kê khai trung thực chính là giải pháp tối ưu nhất để vừa đảm bảo an toàn pháp lý, vừa tránh được các rủi ro tài chính phát sinh về sau.

