


Bảo hiểm - Thuế | 30/09/2026
Thuế thừa kế: Quy định cần nắm để tránh phát sinh chi phí ngoài dự tính
Một căn nhà, danh mục cổ phiếu hay phần vốn góp được để lại cho người thân đều có thể kéo theo thủ tục và chi phí khác nhau. Thuế thừa kế không áp dụng giống nhau cho mọi tài sản: có trường hợp được miễn, có trường hợp phải nộp thuế dựa trên giá trị thực nhận. Khi bạn biết trước khoản nào phải nộp, cách tính ra sao và khi nào cần khai thuế sẽ giúp gia đình chuẩn bị tiền, giấy tờ mà không bị động khi chuyển giao.
Cùng DNSE tìm hiểu ngay “Thuế thừa kế là gì? Quy định cần nắm để tránh phát sinh chi phí ngoài dự tính” qua bài viết chi tiết sau.
Thuế thừa kế là gì? Những quy định pháp lý cơ bản tại Việt Nam
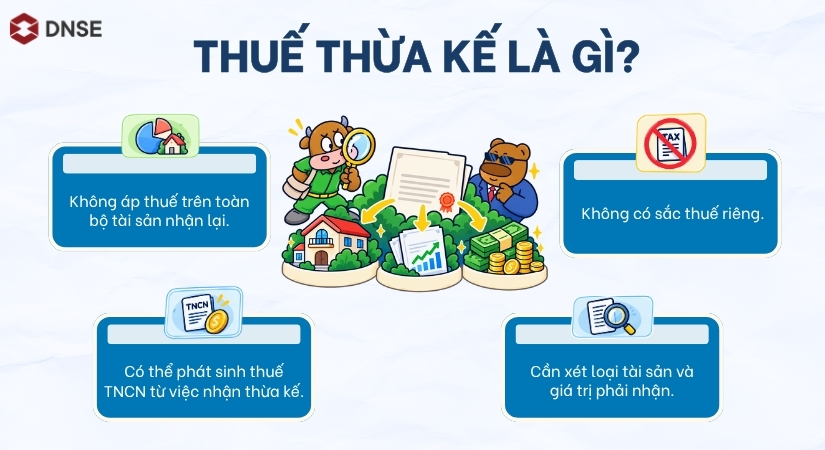
Ở Việt Nam, “thuế thừa kế” là cách gọi thông thường của thuế thu nhập cá nhân khi nhận tài sản thừa kế.
Thuế được xem xét đối với phần tài sản mỗi người nhận, chứ không tính chung trên toàn bộ tài sản người đã mất để lại. Muốn biết bản thân có phải nộp thuế hay không, trước hết cần xác định mình sẽ nhận tài sản gì và tài sản có giá trị bao nhiêu.
Theo quy định hiện hành, những tài sản thừa kế cần xem xét nghĩa vụ thuế gồm chứng khoán, phần vốn góp, bất động sản và tài sản phải đăng ký quyền sở hữu hoặc quyền sử dụng, chẳng hạn ô tô.
Dù vậy, nhận một trong các tài sản này không có nghĩa là chắc chắn phải nộp thuế. Có trường hợp được miễn; có trường hợp giá trị tài sản nhận được chưa đến mức phải tính thuế.
- Luật số 109/2025/QH15 của Quốc hội: Luật Thuế thu nhập cá nhân
- Nghị định số 253/2026/NĐ-CP của Chính phủ: Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân
Tại sao nhà đầu tư cần quan tâm thuế thừa kế là gì?
Khi để lại một danh mục đầu tư, nhà đầu tư cần tính đến việc người thân sẽ tiếp nhận từng tài sản ra sao. Ai được hưởng cổ phiếu, ai nhận phần vốn góp, giá trị tài sản được xác định tại thời điểm nào? Những câu hỏi này ảnh hưởng trực tiếp đến thủ tục chuyển giao và số thuế người nhận có thể phải nộp.
Ngay cả tài sản do cùng một người để lại cũng có thể được xử lý thuế khác nhau. Nhà đất cha mẹ để lại cho con thuộc diện miễn thuế thu nhập cá nhân, những quy định miễn thuế đó không áp dụng cho cổ phiếu. Vì vậy, nhà đầu tư nên ghi rõ từng tài sản dự định chuyển giao và tính riêng chi phí có thể phát sinh, để người thân biết cần chuẩn bị gì khi nhận di sản.
Các trường hợp chịu thuế thừa kế và những đối tượng được miễn thuế
Để biết mình có phải nộp thuế hay không, người nhận di sản cần trả lời hai câu hỏi theo thứ tự: Tài sản nhận được có thuộc nhóm thu nhập chịu thuế không? Nếu có, trường hợp nhận tài sản này có được miễn thuế không?
Danh mục tài sản phải chịu thuế thừa kế
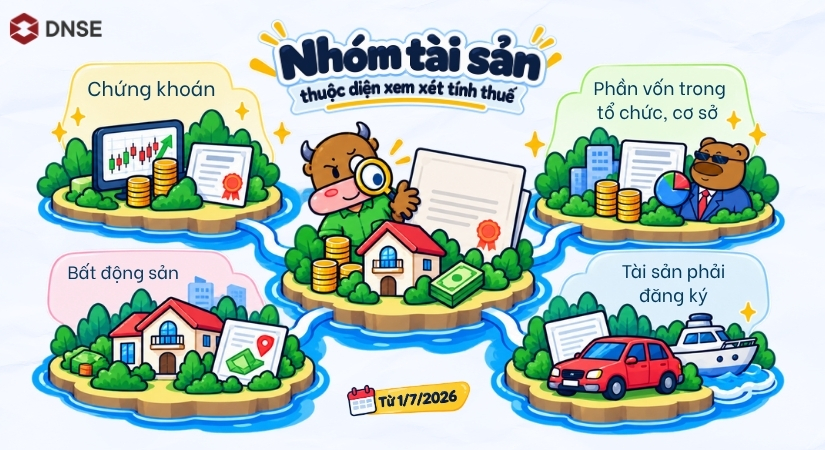
Theo Luật Thuế thu nhập cá nhân 2025, đã xác định bốn nhóm tài sản thuộc diện xem xét nghĩa vụ thuế như sau:
| Nhóm tài sản | Ví dụ thường gặp | Điểm cần kiểm tra |
| Bất động sản | Quyền sử dụng đất, nhà ở, công trình gắn liền với đất | Người nhận có thuộc diện được miễn thuế hay không |
| Chứng khoán | Cổ phiếu, trái phiếu, chứng chỉ quỹ | Giá trị chứng khoán được xác định theo quy định tại thời điểm làm thủ tục |
| Phần vốn trong tổ chức kinh tế, cơ sở kinh doanh | Phần vốn góp tại doanh nghiệp | Giá trị phần vốn làm căn cứ tính thuế |
| Tài sản phải đăng ký quyền sở hữu hoặc quyền sử dụng | Ô tô, tàu thuyền và tài sản đăng ký khác | Giá trị tài sản và việc đăng ký quyền sở hữu, quyền sử dụng |
Tiền mặt và tiền gửi ngân hàng không nằm trong bốn nhóm tài sản thừa kế chịu thuế thu nhập cá nhân nêu trên. Nếu di sản là tiền trong tài khoản ngân hàng, người thừa kế vẫn phải hoàn tất giấy tờ chứng minh quyền nhận di sản để ngân hàng chi trả.
Đối tượng và phạm vi được miễn thuế thừa kế theo luật hiện hành
Nhận thừa kế nhà đất từ người thân có thể được miễn thuế thu nhập cá nhân, nhưng không phải mối quan hệ nào cũng được áp dụng. Những trường hợp được miễn gồm:
- Vợ với chồng; cha mẹ đẻ với con đẻ; cha mẹ nuôi với con nuôi.
- Cha mẹ chồng với con dâu; cha mẹ vợ với con rể.
- Ông bà nội với cháu nội; ông bà ngoại với cháu ngoại.
- Anh, chị, em ruột với nhau.
Phạm vi miễn thuế ở đây là bất động sản. Chẳng hạn, cha mẹ để lại cho con cả một căn nhà và một danh mục cổ phiếu: căn nhà thuộc diện miễn thuế, còn cổ phiếu vẫn phải xem xét nghĩa vụ thuế riêng.
Khi làm thủ tục, người nhận cần chứng minh quan hệ với người để lại tài sản bằng giấy khai sinh, giấy chứng nhận kết hôn hoặc giấy tờ phù hợp khác. Nếu đủ điều kiện, nhà đất thừa kế giữa những người thân kể trên còn có thể được miễn lệ phí trước bạ khi sang tên.
Cách tính thuế thừa kế đối với chứng khoán và tài sản tài chính
Phương pháp xác định giá trị tính thuế
Trước khi tính thuế, người nhận thừa kế cần xác định giá trị của số chứng khoán hoặc phần vốn mình được hưởng. Giá mua trước đây của người để lại tài sản không phải là căn cứ để tính khoản thuế này. Cách định giá phụ thuộc vào từng loại tài sản:
- Với chứng khoán niêm yết hoặc đăng ký giao dịch: giá trị được xác định theo giá tham chiếu trên Sở Giao dịch chứng khoán.
- Với chứng khoán chưa niêm yết, chưa đăng ký giao dịch: giá trị được căn cứ vào sổ sách kế toán của công ty phát hành tại kỳ báo cáo tài chính gần nhất.
- Với phần vốn góp trong tổ chức hoặc cơ sở kinh doanh: căn cứ là giá trị sổ sách kế toán tại thời điểm gần nhất trước khi đăng ký quyền sở hữu phần vốn đó.
Vì vậy, nếu danh mục thừa kế gồm nhiều loại chứng khoán hoặc cả phần vốn góp, người nhận cần xác định giá trị của từng khoản trước khi tính tổng giá trị tài sản được nhận.
Công thức tính thuế thu nhập cá nhân từ thừa kế
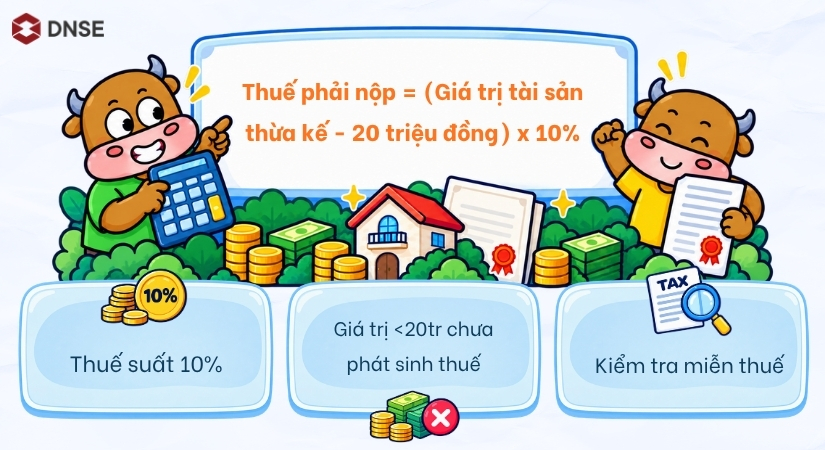
Theo khoản 1 và khoản 2 Điều 61 Nghị định 253/2026/NĐ-CP, với cá nhân cư trú, thuế thu nhập cá nhân từ nhận thừa kế bằng 10% phần giá trị tài sản thừa kế vượt 20 triệu đồng trong từng lần nhận.
Thuế phải nộp = (Giá trị tài sản thừa kế – 20 triệu đồng) x 10%
Nếu giá trị tài sản nhận được trong một lần thừa kế không vượt 20 triệu đồng thì không phát sinh thuế theo công thức này. Trước khi tính, người nhận cũng cần kiểm tra tài sản có thuộc trường hợp được miễn thuế hay không.
Ví dụ minh họa
Ví dụ 1 – Nhận cổ phiếu: Một người được chú ruột để lại danh mục cổ phiếu có giá trị tính thuế là 500 triệu đồng. Số thuế thu nhập cá nhân phải nộp là:
(500 triệu đồng – 20 triệu đồng) x 10% = 48 triệu đồng
Ví dụ 2 – Nhận nhà đất: Một người con được bố để lại căn nhà. Trường hợp này được miễn thuế thu nhập cá nhân đối với phần nhà đất thừa kế, nên không áp dụng công thức trên. Người con vẫn cần làm thủ tục thừa kế và sang tên để quyền sở hữu được ghi nhận.
Những lưu ý quan trọng khi lập kế hoạch chuyển giao tài sản
Tầm quan trọng của việc lập di chúc
Di chúc giúp người để lại tài sản nói rõ ai được nhận, nhận tài sản nào và phần được hưởng ra sao. Với nhà đầu tư có nhiều tài khoản chứng khoán, bất động sản và phần vốn góp, sự rõ ràng này đặc biệt hữu ích: người thân có cơ sở xác định di sản, làm thủ tục phân chia và hạn chế việc phải tranh luận về ý định của người đã mất.
Tuy nhiên, lập di chúc không tự tạo ra quyền miễn thuế bởi thuế vẫn được xem xét theo tài sản thực tế người thừa kế nhận và quy định áp dụng cho trường hợp đó. Khi chuẩn bị di chúc, nên đối chiếu cả giấy tờ sở hữu, tình trạng tài sản chung và thông tin người thụ hưởng.
Sự khác biệt giữa quà tặng và thừa kế
| Tiêu chí | Tặng cho khi còn sống | Để lại thừa kế |
| Thời điểm chuyển giao | Được thực hiện khi người cho còn sống | Người nhận thực hiện quyền hưởng di sản sau khi người để lại qua đời |
| Khả năng cùng xử lý thủ tục | Người cho có thể trực tiếp chuẩn bị, giải thích và hoàn thiện hồ sơ | Gia đình dựa vào di chúc, giấy tờ tài sản và thủ tục thừa kế |
| Thuế thu nhập cá nhân | Xem xét theo loại tài sản, trường hợp miễn thuế và giá trị quà tặng | Xem xét theo loại tài sản, trường hợp miễn thuế và giá trị thừa kế |
Cả thừa kế và quà tặng đều được quy định trong nhóm thu nhập từ chứng khoán, phần vốn, bất động sản và tài sản phải đăng ký. Với chứng khoán, phần vốn góp, bất động sản và tài sản phải đăng ký, cả hai hình thức đều cần xét trường hợp miễn thuế; nếu thuộc diện chịu thuế, phần giá trị vượt 20 triệu đồng trong mỗi lần nhận tài sản áp dụng thuế suất 10%. Điều khác biệt để cân nhắc là thời điểm chuyển giao: tặng cho giúp người nhận có tài sản sớm hơn, còn để thừa kế thì chủ sở hữu vẫn giữ quyền sử dụng, định đoạt tài sản khi còn sống.
Các câu hỏi thường gặp về thuế thừa kế (FAQs)
1. Người nước ngoài nhận thừa kế tại Việt Nam có phải đóng thuế không?
Có, nếu tài sản nhận được thuộc diện chịu thuế và không được miễn. Với cá nhân không cư trú, thuế suất là 10% trên phần giá trị vượt 20 triệu đồng cho mỗi lần nhận thừa kế. (Trích điều 26 Luật Thuế TNCN)
2. Nhận thừa kế tiền trong tài khoản ngân hàng có phải khai thuế không?
Tiền gửi ngân hàng không thuộc danh mục tài sản thừa kế chịu thuế thu nhập cá nhân. Tuy nhiên, người nhận vẫn cần cung cấp giấy tờ chứng minh quyền thừa kế để làm thủ tục nhận tiền tại ngân hàng.
3. Thời hạn nộp hồ sơ khai thuế thừa kế là bao lâu?
Tùy từng loại tài sản. Với trường hợp khai thuế theo từng lần phát sinh, hạn chung là ngày thứ 10 tính từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế. Riêng bất động sản đã có giấy chứng nhận, hồ sơ phải nộp chậm nhất vào ngày cuối cùng của thời hạn đăng ký biến động. (Trích Khoản 1 Điều 10 Nghị định 252/2026/NĐ-CP)
Kết luận
Đừng đợi đến lúc làm thủ tục nhận thừa kế mới kiểm tra nghĩa vụ thuế. Người để lại tài sản nên ghi rõ từng khoản mình sở hữu và người dự định trao lại; người nhận cần đối chiếu diện miễn thuế, cách xác định giá trị và thời hạn khai thuế của từng tài sản. Khi những việc này đã rõ, gia đình sẽ biết trước khoản tiền cần chuẩn bị và có thể hoàn tất việc chuyển giao đúng như dự định.

